Cum își fac clujenii credit la bancă pentru apartament? Cât din venit ar trebui să meargă lunar pe rată și de ce mulți spun că fără 30% avans nu merită
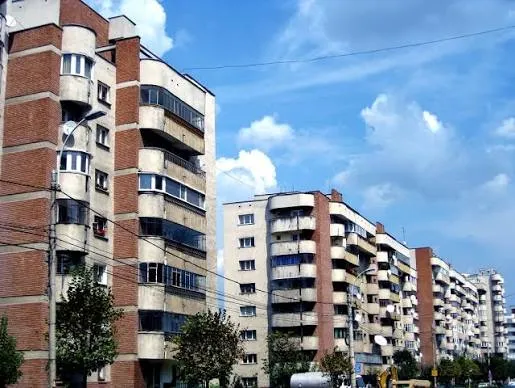
Cât de mare poate fi rata la bancă în Cluj? Dilema celor care vor apartament: împrumut la maximum sau compromis
Clujenii care vor să-și cumpere o locuință se lovesc tot mai des de aceeași întrebare: cât credit își permit să ducă fără ca rata să le transforme următorii 30 de ani într-un stres continuu.
Cu prețurile actuale ale apartamentelor din Cluj-Napoca, distanța dintre ce își permite o familie fără să se întindă peste măsură și ce și-ar dori să cumpere poate fi considerabilă. De aici pornește dilema: o rată care înghite 40% din veniturile lunare, pentru casa visată, sau un compromis care lasă mai mult loc de respirat în buget?
Cei care lucrează de ani buni cu credite ipotecare spun că văd ambele tipuri de cumpărători. Unii se împrumută la maximum, alții aleg să nu o facă, deși banca le-ar da mult mai mult.
Avans de 30% și plăți anticipate
Mulți clujeni care au trecut prin experiența unui credit ipotecar spun că totul începe cu avansul. Un aport propriu de 20, 30 sau chiar 40% din valoarea locuinței scurtează mult perioada de rambursare, iar ajutorul părinților, al bunicilor sau al partenerului poate face diferența.
A doua recomandare care revine des este rambursarea anticipată. Logica: banii plătiți peste rată merg direct la principal, nu la dobânda băncii. Potrivit unui calcul pe care îl dau ca exemplu unii dintre cei care au credite, la un împrumut de 70.000 pe 30 de ani, 1.000 de lei achitați lunar peste rată ar scurta creditul cu șapte-opt ani.
Pragul invocat în acest caz: un avans de minimum 30% și posibilitatea de a plăti cel puțin o rată și jumătate pe lună. Fără aceste condiții, spun ei, a sta 30 de ani în credit nu merită, mai ales într-o perioadă în care moneda nu mai oferă nicio predictibilitate.
„Caută chirie din timp și pe lângă Cluj-Napoca”
Alții merg și mai departe. Un clujean care spune că a închis, împreună cu partenera, trei credite ipotecare și patru de nevoi personale în ultimii 20 de ani consideră că fără 30% avans nu are sens să te bagi la credit.
„În Cluj-Napoca nu are sens să cumperi apartament, caută chirie din timp și pe lângă Cluj-Napoca și strânge capital vreo 3-4 ani apoi ia o decizie dacă te apropii la momentul ăla de 30% din apartamentul potrivit”, este sfatul lui.
Întrebarea rămâne deschisă pentru fiecare familie: ce procent din venit e rezonabil să meargă lunar pe rată și dacă merită să renunți la apartamentul dorit atunci când rata ar deveni prea mare. Răspunsurile de până acum converg spre aceeași idee: un avans consistent și o rată care lasă loc de plăți suplimentare contează mai mult decât suma maximă pe care o aprobă banca.
0 Comentarii